Domain fünfkampf.de kaufen?
Wir ziehen mit dem Projekt
fünfkampf.de um.
Sind Sie am Kauf der Domain
fünfkampf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fünfkampf.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **


Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Thor Fitness Black Wettkampf Kettlebell 22kgDie Thor Fitness Black Wettkampf-Kettlebell 22 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.99,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 16kgDie Thor Fitness Black Wettkampf-Kettlebell 10 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.79,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Strietzel, Martin: Der gesunde Athlet - Training mit dem eigenen KörpergewichtDer gesunde Athlet - Training mit dem eigenen Körpergewicht , INHALT Vorwort ........................................................... 10 Ziele und Sprachform ...................................................................................................................... 11 Haftungsausschlüsse und Zusatzinformationen ............................................. 14 Umgang mit dem Handbuch ....................................................................................................................................... 15 Fragen an deine Gesundheit ................................................................ 18 1 Gesundheit und Fitness sind Resultat, nicht Voraussetzung ........................................................... 22 1.1 Der menschliche Körper - 100 Jahre alt, vital, neugierig, diszipliniert, beschwerdefrei und leistungsfähig. Hypothese: "Wir behaupten, dass es möglich ist." ............................................................. 24 1.1.1 Das Gesundheitsmodell ........................................................... 25 1.2 Weder fit noch gesund: Trends und Entwicklungen ................................................................... 35 1.3 Was muss sich ändern? ............................................................................................................. 44 1.3.1 Der Umgang mit den eigenen Ressourcen ........................................................... 47 1.3.2 Eine Frage der Erziehung ........................................................... 54 1.3.3 Zu späte Prävention nennen wir Rehabilitation ........................................................... 63 1.3.4 Bewegungsstandard statt Standardbewegung ........................................................... 69 1.3.5 Welche Fragen müssen wir uns stellen? ...........................................................78 2 Bewegung: Ein Garant für Gesundheit und Fitness? ........................................................... 92 2.1 Bewegungskompetenz, der Maßstab für "wie gut und wie lange . . . " ............................................................. 94 2.1.1 Das Bewegungskompetenzprofil im Überblick ........................................................... 94 2.1.1.1 Die äußere Ringstruktur ........................................................... 97 2.1.1.2 Die strukturelle Matrix ........................................................... 99 2.1.1.3 Die funktionelle Matrix ........................................................... 108 2.1.1.4 Die Atmung ........................................................... 109 2.2 Der Bewegungsapparat im Fokus ........................................................ 110 2.2.1 Anatomische und biomechanische Grundlagen im Überblick ...........................................................110 2.2.1.1 Richtungen am Körper ........................................................... 112 2.2.1.2 Gelenkbewegungen und Bewegungsamplituden ........................................................... 116 2.2.2 Schützen. Korrigieren. Entwickeln. - Es liegt in deinen Händen ........................................................... 132 2.2.2.1 Trainingsparameter und Belastungsreize . . . ........................................................... 147 3 Bewegung: Ein Garant für Gesundheit und Fitness! ........................................................... 166 3.1 Der Weg zum Get Up .............................................................. 168 3.1.1 Der Get Up: Sechs essenzielle Bewegungsmuster ........................................................... 172 3.1.2 Das Bewegungsintegrationsmodell ........................................................... 176 3.1.3 Bewegungskompetenz: Ermittle deinen IST-Zustand ........................................................... 182 3.1.3.1 Testprozedere ........................................................... 184 - Testvoraussetzungen ........................................................... 184 - Testdurchführung ........................................................... 185 - Testbewertung ........................................................... 188 - Interpretation ........................................................... 189 3.1.3.2 Das Sechs-Phasen-Screening ........................................................... 192 - Testphase 1: Liegen ........................................................... 192 - Testphase 2: Halbstütz ........................................................... 204 - Testphase 3: Vollstütz ........................................................... 216 - Testphase 4: Transfer ........................................................... 230 - Testphase 5: Einbeinkniestand ........................................................... 240 - Testphase 6: Stand ........................................................... 250 3.1.4 Korrektur: Erreiche deinen SOLL-Zustand ........................................................... 262 3.1.4.1 Trainingsprozedere: Korrektur ........................................................... 265 - Sicherheitstests ........................................................... 266 - Korrekturstrategien: A-G ........................................................... 270 3.1.4.2 Trainingsprinzipien und Trainingsparameter ........................................................... 280 - Grundprinzipien zur Trainingsdurchführung ........................................................... 280 - Trainingsparameter ........................................................... 282 - Training bei Dysbalancen und Asymmetrien ........................................................... 290 - Häufig gestellte Fragen ........................................................... 294 3.1.4.3 Korrekturübungen der sechs Phasen ........................................................... 296 - Sicherheitstests ........................................................... 297 - Korrekturphase 1 ........................................................... 318 - Korrekturphase 2 ........................................................... 330 - Korrekturphase 3 ........................................................... 342 - Korrekturphase 4 ........................................................... 354 - Korrekturphase 5 ........................................................... 366 - Korrekturphase 6 ........................................................... 378 3.1.4.4 Soll-Ist-Vergleich: Nachtest ........................................................... 390 3.2 Der Get Up mit eigenem Körpergewicht ................................................................................................... 394 3.2.1 Die Anatomie des Get Ups ........................................................... 394 3.2.1.1 Trainingsprozedere und Trainingsaufbau ........................................................... 405 - Trainingsparameter ........................................................... 409 - Training bei Dysbalancen und Asymmetrien ........................................................... 410 - Häufig gestellte Fragen ........................................................... 412 3.2.1.2 Das Get-Up-Training ........................................................... 414 - Trainingsphase 1: Rückenlage zu Bruststemme ...........................................................414 - Trainingsphase 2: Halbstütz zu Vollstütz ........................................................... 418 - Trainingsphase 3: Hohe Drei-Punkt-Brücke ........................................................... 422 - Trainingsphase 4: Zwei-Punkt-Stütz zu Drei-Punkt-Stütz ...........................................................428 - Trainingsphase 5: Aktive Aufrichtung in den Einbeinkniestand ........................................................... 432 - Trainingsphase 6: Stand ........................................................... 436 3.3 Ein Leben ohne Get Up ist möglich, aber ................................................................................. 441 3.3.1 Rückblick auf die Hypothese ...........................................................442 3.3.2 Vorausschau auf Band 2 ........................................................... 445 3.3.3 Fragen an deine Gesundheit: Der Vorher-nachher-Vergleich ........................................................... 445 , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202211, Produktform: Kartoniert, Autoren: Strietzel, Martin~Lühmann, Jörn~Güttich, Carsten, Seitenzahl/Blattzahl: 470, Abbildungen: 143 Abbildungen, 42 Tabellen, in Farbe, Keyword: bodyweight fitnessgesundheit; fitness; leistungsfähigkeit; biomechanik; bewegungsanalyse; sport; training; selbstanalyse; bewegungsmuster, Fachschema: Sport / Training~Training (körperlich), Thema: Orientieren, Warengruppe: TB/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 238, Breite: 168, Höhe: 32, Gewicht: 1109, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Ähnliches Produkt: 9783840376597 9783840377556 9783840376269 9783840376429 9783840378331, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 128065439,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regli, Peter: (Fitness)Training einfach erklärt(Fitness)Training einfach erklärt , kurz, klar, präzise , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20201117, Produktform: Kartoniert, Autoren: Regli, Peter, Seitenzahl/Blattzahl: 327, Keyword: RATGEBER; SONSTIGES; ALLERLEI; R; Peter Regli, Fachschema: Bodyshaping~Bodywatching~Fitness~Trimmen (fit machen)~Sport / Training~Training (körperlich), Fachkategorie: Belletristik: allgemein und literarisch, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Fitness und Workout, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: novum premium, Verlag: novum premium, Verlag: novum premium, Länge: 220, Breite: 136, Höhe: 22, Gewicht: 448, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **

Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
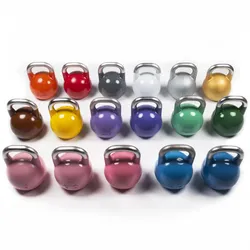
Thor Fitness Bunte Wettkampf Kettlebell 18kgDie Thor Fitness Bunte Wettkampf-Kettlebell 8 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.Die Farbverteilung ist wie folgt:- 8kg: Rosa- 10kg: Hellblau- 12kg: Blau- 14kg: Braun- 16kg: Gelb- 18kg: Hellviolett- 20kg: Lila- 22kg: Hellgrün- 24 kg: Grün- 28 kg: Orange- 32kg: Rot- 36 kg: Grau- 40kg: Weiß- 44 kg: Silber- 48Hinweis: Der Preis gilt für eine Kettlebell.79,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 28kgDie Thor Fitness Black Wettkampf-Kettlebell 28 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.129,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 22kgDie Thor Fitness Black Wettkampf-Kettlebell 22 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.99,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 16kgDie Thor Fitness Black Wettkampf-Kettlebell 10 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.79,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Strietzel, Martin: Der gesunde Athlet - Training mit dem eigenen KörpergewichtDer gesunde Athlet - Training mit dem eigenen Körpergewicht , INHALT Vorwort ........................................................... 10 Ziele und Sprachform ...................................................................................................................... 11 Haftungsausschlüsse und Zusatzinformationen ............................................. 14 Umgang mit dem Handbuch ....................................................................................................................................... 15 Fragen an deine Gesundheit ................................................................ 18 1 Gesundheit und Fitness sind Resultat, nicht Voraussetzung ........................................................... 22 1.1 Der menschliche Körper - 100 Jahre alt, vital, neugierig, diszipliniert, beschwerdefrei und leistungsfähig. Hypothese: "Wir behaupten, dass es möglich ist." ............................................................. 24 1.1.1 Das Gesundheitsmodell ........................................................... 25 1.2 Weder fit noch gesund: Trends und Entwicklungen ................................................................... 35 1.3 Was muss sich ändern? ............................................................................................................. 44 1.3.1 Der Umgang mit den eigenen Ressourcen ........................................................... 47 1.3.2 Eine Frage der Erziehung ........................................................... 54 1.3.3 Zu späte Prävention nennen wir Rehabilitation ........................................................... 63 1.3.4 Bewegungsstandard statt Standardbewegung ........................................................... 69 1.3.5 Welche Fragen müssen wir uns stellen? ...........................................................78 2 Bewegung: Ein Garant für Gesundheit und Fitness? ........................................................... 92 2.1 Bewegungskompetenz, der Maßstab für "wie gut und wie lange . . . " ............................................................. 94 2.1.1 Das Bewegungskompetenzprofil im Überblick ........................................................... 94 2.1.1.1 Die äußere Ringstruktur ........................................................... 97 2.1.1.2 Die strukturelle Matrix ........................................................... 99 2.1.1.3 Die funktionelle Matrix ........................................................... 108 2.1.1.4 Die Atmung ........................................................... 109 2.2 Der Bewegungsapparat im Fokus ........................................................ 110 2.2.1 Anatomische und biomechanische Grundlagen im Überblick ...........................................................110 2.2.1.1 Richtungen am Körper ........................................................... 112 2.2.1.2 Gelenkbewegungen und Bewegungsamplituden ........................................................... 116 2.2.2 Schützen. Korrigieren. Entwickeln. - Es liegt in deinen Händen ........................................................... 132 2.2.2.1 Trainingsparameter und Belastungsreize . . . ........................................................... 147 3 Bewegung: Ein Garant für Gesundheit und Fitness! ........................................................... 166 3.1 Der Weg zum Get Up .............................................................. 168 3.1.1 Der Get Up: Sechs essenzielle Bewegungsmuster ........................................................... 172 3.1.2 Das Bewegungsintegrationsmodell ........................................................... 176 3.1.3 Bewegungskompetenz: Ermittle deinen IST-Zustand ........................................................... 182 3.1.3.1 Testprozedere ........................................................... 184 - Testvoraussetzungen ........................................................... 184 - Testdurchführung ........................................................... 185 - Testbewertung ........................................................... 188 - Interpretation ........................................................... 189 3.1.3.2 Das Sechs-Phasen-Screening ........................................................... 192 - Testphase 1: Liegen ........................................................... 192 - Testphase 2: Halbstütz ........................................................... 204 - Testphase 3: Vollstütz ........................................................... 216 - Testphase 4: Transfer ........................................................... 230 - Testphase 5: Einbeinkniestand ........................................................... 240 - Testphase 6: Stand ........................................................... 250 3.1.4 Korrektur: Erreiche deinen SOLL-Zustand ........................................................... 262 3.1.4.1 Trainingsprozedere: Korrektur ........................................................... 265 - Sicherheitstests ........................................................... 266 - Korrekturstrategien: A-G ........................................................... 270 3.1.4.2 Trainingsprinzipien und Trainingsparameter ........................................................... 280 - Grundprinzipien zur Trainingsdurchführung ........................................................... 280 - Trainingsparameter ........................................................... 282 - Training bei Dysbalancen und Asymmetrien ........................................................... 290 - Häufig gestellte Fragen ........................................................... 294 3.1.4.3 Korrekturübungen der sechs Phasen ........................................................... 296 - Sicherheitstests ........................................................... 297 - Korrekturphase 1 ........................................................... 318 - Korrekturphase 2 ........................................................... 330 - Korrekturphase 3 ........................................................... 342 - Korrekturphase 4 ........................................................... 354 - Korrekturphase 5 ........................................................... 366 - Korrekturphase 6 ........................................................... 378 3.1.4.4 Soll-Ist-Vergleich: Nachtest ........................................................... 390 3.2 Der Get Up mit eigenem Körpergewicht ................................................................................................... 394 3.2.1 Die Anatomie des Get Ups ........................................................... 394 3.2.1.1 Trainingsprozedere und Trainingsaufbau ........................................................... 405 - Trainingsparameter ........................................................... 409 - Training bei Dysbalancen und Asymmetrien ........................................................... 410 - Häufig gestellte Fragen ........................................................... 412 3.2.1.2 Das Get-Up-Training ........................................................... 414 - Trainingsphase 1: Rückenlage zu Bruststemme ...........................................................414 - Trainingsphase 2: Halbstütz zu Vollstütz ........................................................... 418 - Trainingsphase 3: Hohe Drei-Punkt-Brücke ........................................................... 422 - Trainingsphase 4: Zwei-Punkt-Stütz zu Drei-Punkt-Stütz ...........................................................428 - Trainingsphase 5: Aktive Aufrichtung in den Einbeinkniestand ........................................................... 432 - Trainingsphase 6: Stand ........................................................... 436 3.3 Ein Leben ohne Get Up ist möglich, aber ................................................................................. 441 3.3.1 Rückblick auf die Hypothese ...........................................................442 3.3.2 Vorausschau auf Band 2 ........................................................... 445 3.3.3 Fragen an deine Gesundheit: Der Vorher-nachher-Vergleich ........................................................... 445 , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202211, Produktform: Kartoniert, Autoren: Strietzel, Martin~Lühmann, Jörn~Güttich, Carsten, Seitenzahl/Blattzahl: 470, Abbildungen: 143 Abbildungen, 42 Tabellen, in Farbe, Keyword: bodyweight fitnessgesundheit; fitness; leistungsfähigkeit; biomechanik; bewegungsanalyse; sport; training; selbstanalyse; bewegungsmuster, Fachschema: Sport / Training~Training (körperlich), Thema: Orientieren, Warengruppe: TB/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 238, Breite: 168, Höhe: 32, Gewicht: 1109, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Ähnliches Produkt: 9783840376597 9783840377556 9783840376269 9783840376429 9783840378331, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 128065439,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regli, Peter: (Fitness)Training einfach erklärt(Fitness)Training einfach erklärt , kurz, klar, präzise , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20201117, Produktform: Kartoniert, Autoren: Regli, Peter, Seitenzahl/Blattzahl: 327, Keyword: RATGEBER; SONSTIGES; ALLERLEI; R; Peter Regli, Fachschema: Bodyshaping~Bodywatching~Fitness~Trimmen (fit machen)~Sport / Training~Training (körperlich), Fachkategorie: Belletristik: allgemein und literarisch, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Fitness und Workout, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: novum premium, Verlag: novum premium, Verlag: novum premium, Länge: 220, Breite: 136, Höhe: 22, Gewicht: 448, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Bunte Wettkampf Kettlebell 14kgDie Thor Fitness Bunte Wettkampf-Kettlebell 8 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.Die Farbverteilung ist wie folgt:- 8kg: Rosa- 10kg: Hellblau- 12kg: Blau- 14kg: Braun- 16kg: Gelb- 18kg: Hellviolett- 20kg: Lila- 22kg: Hellgrün- 24 kg: Grün- 28 kg: Orange- 32kg: Rot- 36 kg: Grau- 40kg: Weiß- 44 kg: Silber- 48Hinweis: Der Preis gilt für eine Kettlebell.69,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Bunte Wettkampf Kettlebell 12kgDie Thor Fitness Bunte Wettkampf-Kettlebell 8 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.Die Farbverteilung ist wie folgt:- 8kg: Rosa- 10kg: Hellblau- 12kg: Blau- 14kg: Braun- 16kg: Gelb- 18kg: Hellviolett- 20kg: Lila- 22kg: Hellgrün- 24 kg: Grün- 28 kg: Orange- 32kg: Rot- 36 kg: Grau- 40kg: Weiß- 44 kg: Silber- 48Hinweis: Der Preis gilt für eine Kettlebell.69,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.