Domain fünfkampf.de kaufen?
Wir ziehen mit dem Projekt
fünfkampf.de um.
Sind Sie am Kauf der Domain
fünfkampf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fünfkampf.de kaufen?
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **


Ähnliche Suchbegriffe für Kredit
Top-Angebote
Produkte zum Begriff Kredit:
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Bunte Wettkampf Kettlebell 18kgDie Thor Fitness Bunte Wettkampf-Kettlebell 8 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.Die Farbverteilung ist wie folgt:- 8kg: Rosa- 10kg: Hellblau- 12kg: Blau- 14kg: Braun- 16kg: Gelb- 18kg: Hellviolett- 20kg: Lila- 22kg: Hellgrün- 24 kg: Grün- 28 kg: Orange- 32kg: Rot- 36 kg: Grau- 40kg: Weiß- 44 kg: Silber- 48Hinweis: Der Preis gilt für eine Kettlebell.79,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter


-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Wie funktioniert smava Kredit?
Wie funktioniert smava Kredit? Smava ist eine Online-Plattform, auf der Verbraucher verschiedene Kreditangebote vergleichen können. Nachdem der Kunde seine Daten eingegeben hat, erhält er individuelle Angebote von verschiedenen Banken. Der Kunde kann dann das für ihn passende Angebot auswählen und den Kredit online beantragen. Smava unterstützt den Kunden während des gesamten Prozesses und sorgt für eine schnelle Abwicklung des Kreditantrags. **
-
Was bedeutet Kredit Vorgenehmigt?
Was bedeutet Kredit Vorgenehmigt? Kredit Vorgenehmigt bedeutet, dass eine Bank oder ein Kreditgeber einem potenziellen Kreditnehmer bereits im Voraus die Genehmigung für einen bestimmten Kreditbetrag erteilt hat. Dies bedeutet, dass der Kreditnehmer den Kredit aufnehmen kann, sobald er die erforderlichen Unterlagen eingereicht hat, ohne auf eine separate Genehmigung warten zu müssen. Kredit Vorgenehmigt ist eine Art von Kreditzusage, die auf der Bonität und Kreditwürdigkeit des Kreditnehmers basiert. Es ist wichtig zu beachten, dass die endgültige Kreditgenehmigung immer noch von der Überprüfung der eingereichten Unterlagen abhängt. **
-
Ist ein Kredit Schulden?
Ist ein Kredit Schulden? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Ein Kredit kann als Schulden betrachtet werden, da man Geld von einem Kreditgeber leiht und es zurückzahlen muss. Andererseits kann ein Kredit auch als finanzielles Instrument betrachtet werden, das es einem ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen. Letztendlich hängt es davon ab, wie man mit dem geliehenen Geld umgeht und ob man in der Lage ist, es zurückzuzahlen. **

Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
Top-Angebote
Produkte zum Begriff Kredit:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
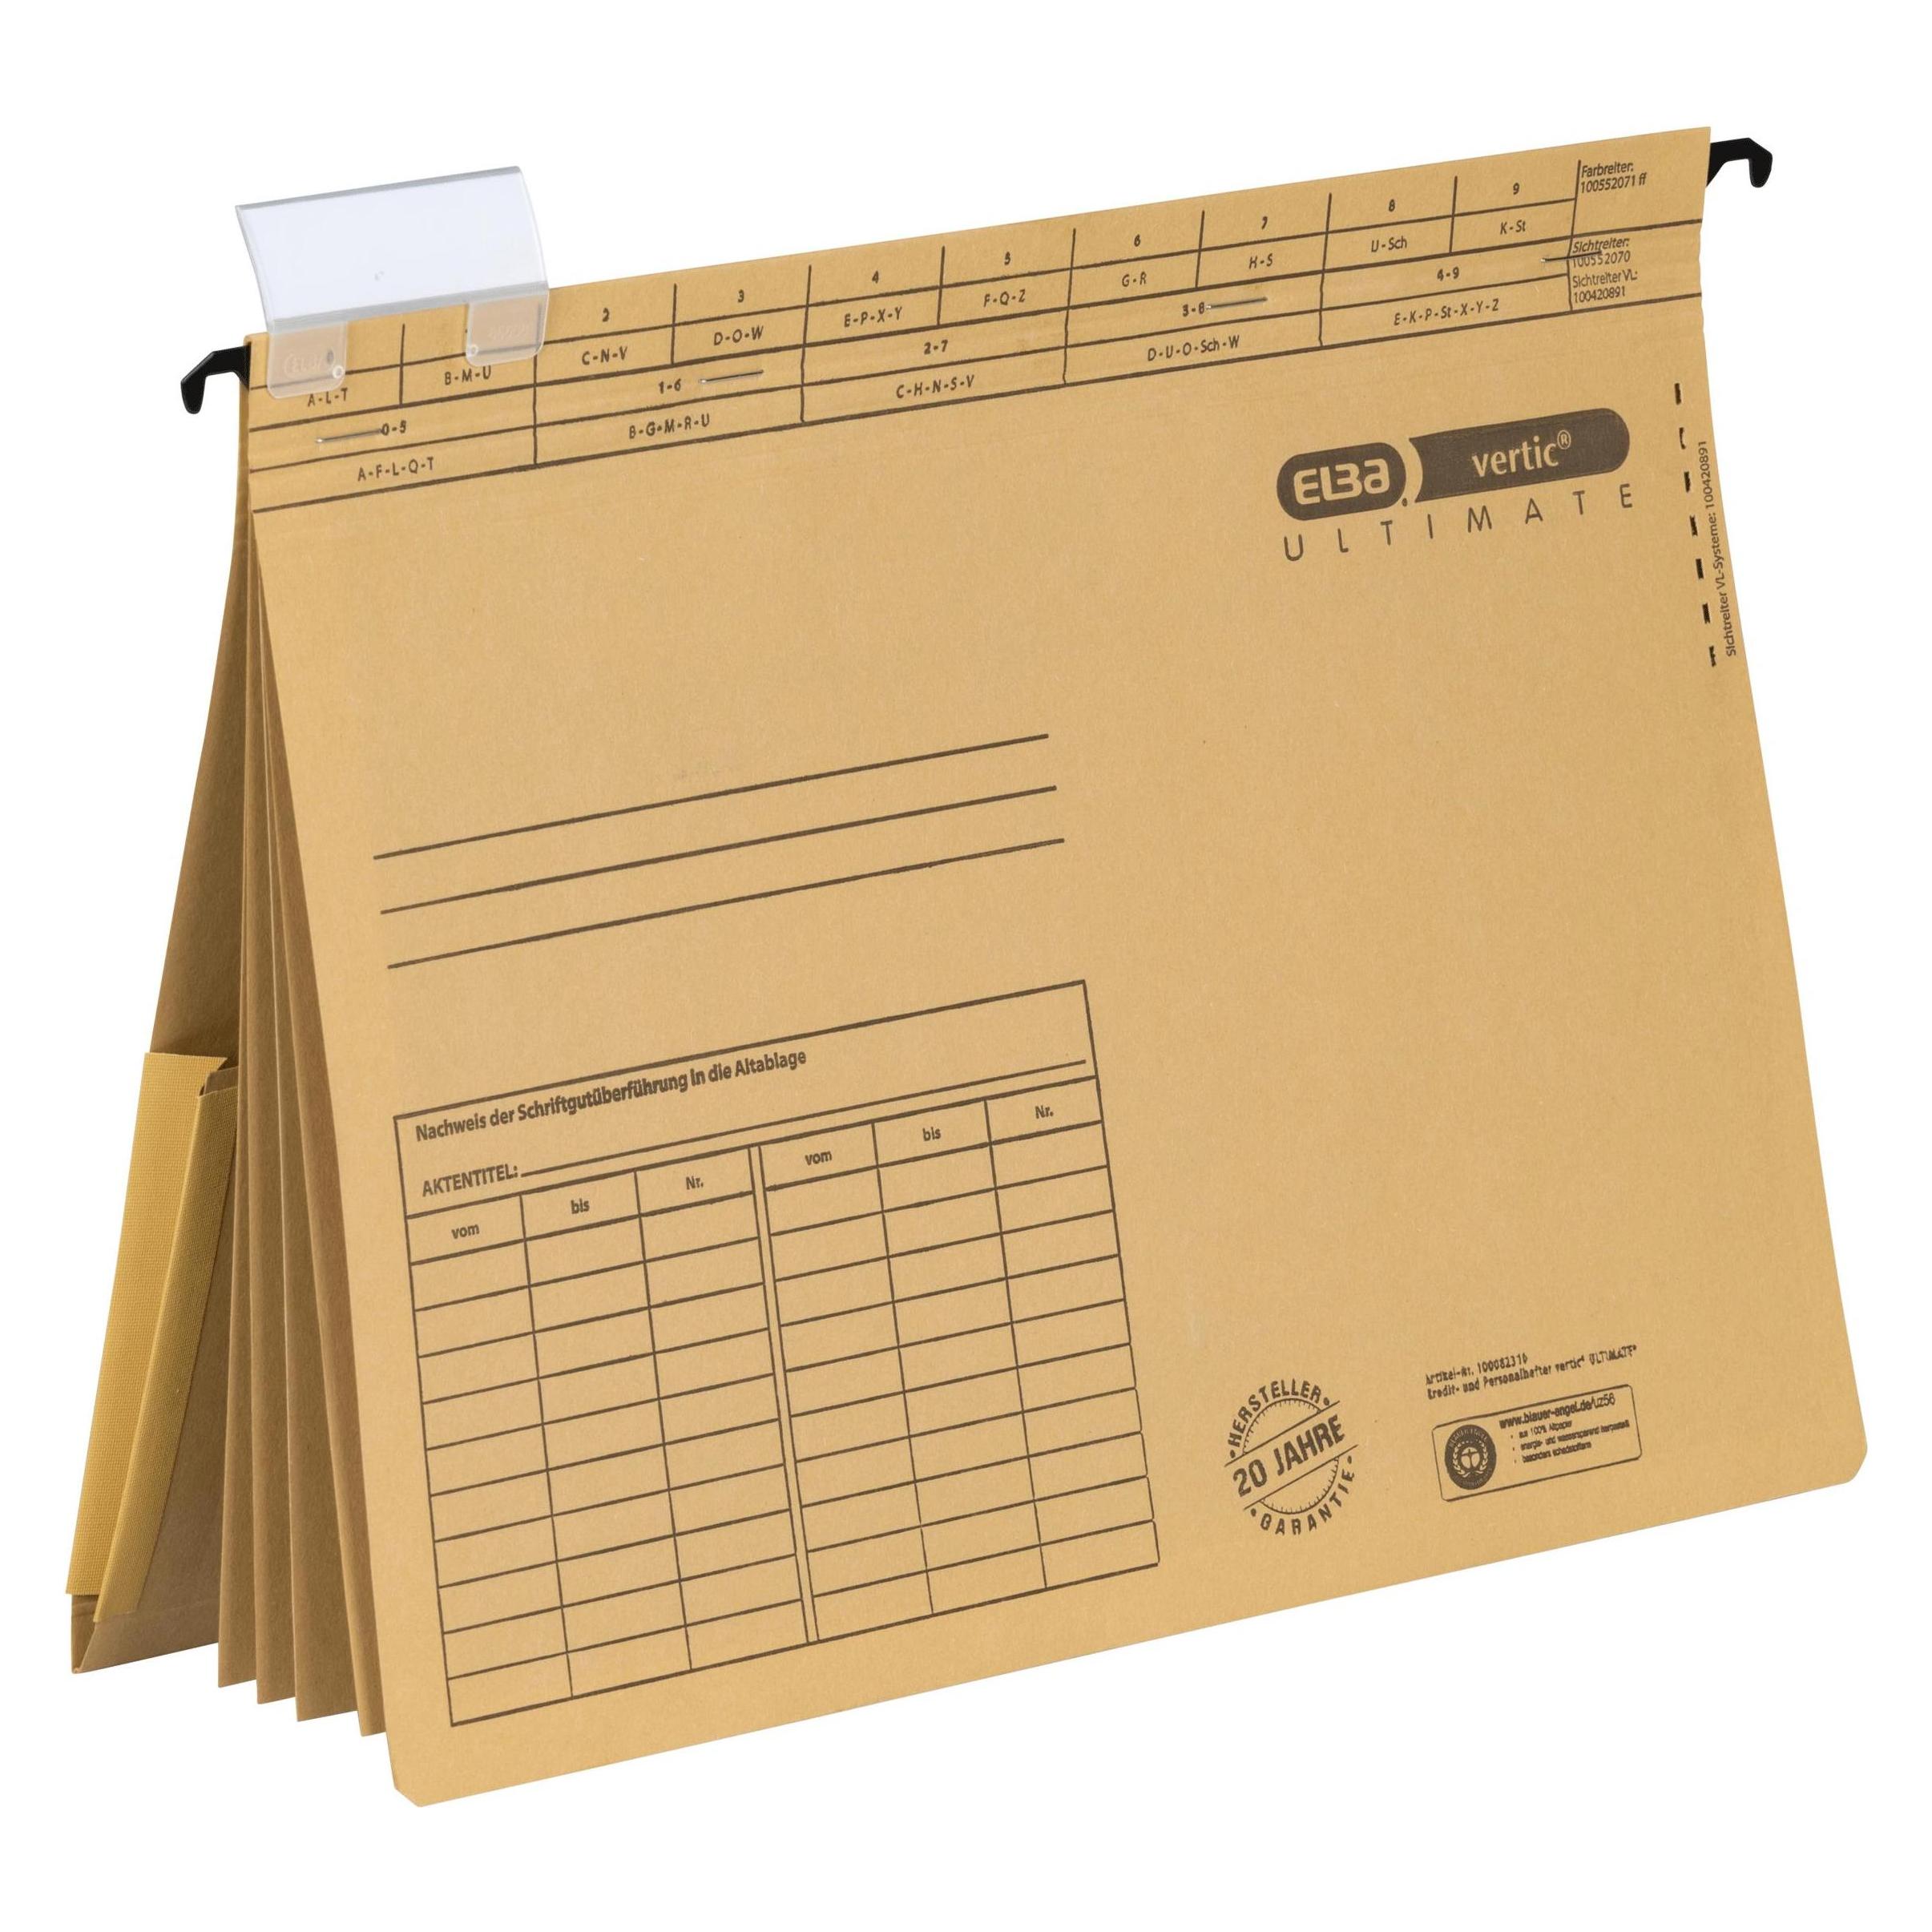
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Wie funktioniert smava Kredit?
Wie funktioniert smava Kredit? Smava ist eine Online-Plattform, auf der Verbraucher verschiedene Kreditangebote vergleichen können. Nachdem der Kunde seine Daten eingegeben hat, erhält er individuelle Angebote von verschiedenen Banken. Der Kunde kann dann das für ihn passende Angebot auswählen und den Kredit online beantragen. Smava unterstützt den Kunden während des gesamten Prozesses und sorgt für eine schnelle Abwicklung des Kreditantrags. **
Ähnliche Suchbegriffe für Kredit
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Bunte Wettkampf Kettlebell 18kgDie Thor Fitness Bunte Wettkampf-Kettlebell 8 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.Die Farbverteilung ist wie folgt:- 8kg: Rosa- 10kg: Hellblau- 12kg: Blau- 14kg: Braun- 16kg: Gelb- 18kg: Hellviolett- 20kg: Lila- 22kg: Hellgrün- 24 kg: Grün- 28 kg: Orange- 32kg: Rot- 36 kg: Grau- 40kg: Weiß- 44 kg: Silber- 48Hinweis: Der Preis gilt für eine Kettlebell.79,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strietzel, Martin: Der gesunde Athlet - Training mit dem eigenen KörpergewichtDer gesunde Athlet - Training mit dem eigenen Körpergewicht , INHALT Vorwort ........................................................... 10 Ziele und Sprachform ...................................................................................................................... 11 Haftungsausschlüsse und Zusatzinformationen ............................................. 14 Umgang mit dem Handbuch ....................................................................................................................................... 15 Fragen an deine Gesundheit ................................................................ 18 1 Gesundheit und Fitness sind Resultat, nicht Voraussetzung ........................................................... 22 1.1 Der menschliche Körper - 100 Jahre alt, vital, neugierig, diszipliniert, beschwerdefrei und leistungsfähig. Hypothese: "Wir behaupten, dass es möglich ist." ............................................................. 24 1.1.1 Das Gesundheitsmodell ........................................................... 25 1.2 Weder fit noch gesund: Trends und Entwicklungen ................................................................... 35 1.3 Was muss sich ändern? ............................................................................................................. 44 1.3.1 Der Umgang mit den eigenen Ressourcen ........................................................... 47 1.3.2 Eine Frage der Erziehung ........................................................... 54 1.3.3 Zu späte Prävention nennen wir Rehabilitation ........................................................... 63 1.3.4 Bewegungsstandard statt Standardbewegung ........................................................... 69 1.3.5 Welche Fragen müssen wir uns stellen? ...........................................................78 2 Bewegung: Ein Garant für Gesundheit und Fitness? ........................................................... 92 2.1 Bewegungskompetenz, der Maßstab für "wie gut und wie lange . . . " ............................................................. 94 2.1.1 Das Bewegungskompetenzprofil im Überblick ........................................................... 94 2.1.1.1 Die äußere Ringstruktur ........................................................... 97 2.1.1.2 Die strukturelle Matrix ........................................................... 99 2.1.1.3 Die funktionelle Matrix ........................................................... 108 2.1.1.4 Die Atmung ........................................................... 109 2.2 Der Bewegungsapparat im Fokus ........................................................ 110 2.2.1 Anatomische und biomechanische Grundlagen im Überblick ...........................................................110 2.2.1.1 Richtungen am Körper ........................................................... 112 2.2.1.2 Gelenkbewegungen und Bewegungsamplituden ........................................................... 116 2.2.2 Schützen. Korrigieren. Entwickeln. - Es liegt in deinen Händen ........................................................... 132 2.2.2.1 Trainingsparameter und Belastungsreize . . . ........................................................... 147 3 Bewegung: Ein Garant für Gesundheit und Fitness! ........................................................... 166 3.1 Der Weg zum Get Up .............................................................. 168 3.1.1 Der Get Up: Sechs essenzielle Bewegungsmuster ........................................................... 172 3.1.2 Das Bewegungsintegrationsmodell ........................................................... 176 3.1.3 Bewegungskompetenz: Ermittle deinen IST-Zustand ........................................................... 182 3.1.3.1 Testprozedere ........................................................... 184 - Testvoraussetzungen ........................................................... 184 - Testdurchführung ........................................................... 185 - Testbewertung ........................................................... 188 - Interpretation ........................................................... 189 3.1.3.2 Das Sechs-Phasen-Screening ........................................................... 192 - Testphase 1: Liegen ........................................................... 192 - Testphase 2: Halbstütz ........................................................... 204 - Testphase 3: Vollstütz ........................................................... 216 - Testphase 4: Transfer ........................................................... 230 - Testphase 5: Einbeinkniestand ........................................................... 240 - Testphase 6: Stand ........................................................... 250 3.1.4 Korrektur: Erreiche deinen SOLL-Zustand ........................................................... 262 3.1.4.1 Trainingsprozedere: Korrektur ........................................................... 265 - Sicherheitstests ........................................................... 266 - Korrekturstrategien: A-G ........................................................... 270 3.1.4.2 Trainingsprinzipien und Trainingsparameter ........................................................... 280 - Grundprinzipien zur Trainingsdurchführung ........................................................... 280 - Trainingsparameter ........................................................... 282 - Training bei Dysbalancen und Asymmetrien ........................................................... 290 - Häufig gestellte Fragen ........................................................... 294 3.1.4.3 Korrekturübungen der sechs Phasen ........................................................... 296 - Sicherheitstests ........................................................... 297 - Korrekturphase 1 ........................................................... 318 - Korrekturphase 2 ........................................................... 330 - Korrekturphase 3 ........................................................... 342 - Korrekturphase 4 ........................................................... 354 - Korrekturphase 5 ........................................................... 366 - Korrekturphase 6 ........................................................... 378 3.1.4.4 Soll-Ist-Vergleich: Nachtest ........................................................... 390 3.2 Der Get Up mit eigenem Körpergewicht ................................................................................................... 394 3.2.1 Die Anatomie des Get Ups ........................................................... 394 3.2.1.1 Trainingsprozedere und Trainingsaufbau ........................................................... 405 - Trainingsparameter ........................................................... 409 - Training bei Dysbalancen und Asymmetrien ........................................................... 410 - Häufig gestellte Fragen ........................................................... 412 3.2.1.2 Das Get-Up-Training ........................................................... 414 - Trainingsphase 1: Rückenlage zu Bruststemme ...........................................................414 - Trainingsphase 2: Halbstütz zu Vollstütz ........................................................... 418 - Trainingsphase 3: Hohe Drei-Punkt-Brücke ........................................................... 422 - Trainingsphase 4: Zwei-Punkt-Stütz zu Drei-Punkt-Stütz ...........................................................428 - Trainingsphase 5: Aktive Aufrichtung in den Einbeinkniestand ........................................................... 432 - Trainingsphase 6: Stand ........................................................... 436 3.3 Ein Leben ohne Get Up ist möglich, aber ................................................................................. 441 3.3.1 Rückblick auf die Hypothese ...........................................................442 3.3.2 Vorausschau auf Band 2 ........................................................... 445 3.3.3 Fragen an deine Gesundheit: Der Vorher-nachher-Vergleich ........................................................... 445 , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202211, Produktform: Kartoniert, Autoren: Strietzel, Martin~Lühmann, Jörn~Güttich, Carsten, Seitenzahl/Blattzahl: 470, Abbildungen: 143 Abbildungen, 42 Tabellen, in Farbe, Keyword: bodyweight fitnessgesundheit; fitness; leistungsfähigkeit; biomechanik; bewegungsanalyse; sport; training; selbstanalyse; bewegungsmuster, Fachschema: Sport / Training~Training (körperlich), Thema: Orientieren, Warengruppe: TB/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 238, Breite: 168, Höhe: 32, Gewicht: 1109, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Ähnliches Produkt: 9783840376597 9783840377556 9783840376269 9783840376429 9783840378331, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 128065439,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Kredit Vorgenehmigt?
Was bedeutet Kredit Vorgenehmigt? Kredit Vorgenehmigt bedeutet, dass eine Bank oder ein Kreditgeber einem potenziellen Kreditnehmer bereits im Voraus die Genehmigung für einen bestimmten Kreditbetrag erteilt hat. Dies bedeutet, dass der Kreditnehmer den Kredit aufnehmen kann, sobald er die erforderlichen Unterlagen eingereicht hat, ohne auf eine separate Genehmigung warten zu müssen. Kredit Vorgenehmigt ist eine Art von Kreditzusage, die auf der Bonität und Kreditwürdigkeit des Kreditnehmers basiert. Es ist wichtig zu beachten, dass die endgültige Kreditgenehmigung immer noch von der Überprüfung der eingereichten Unterlagen abhängt. **
-
Ist ein Kredit Schulden?
Ist ein Kredit Schulden? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Ein Kredit kann als Schulden betrachtet werden, da man Geld von einem Kreditgeber leiht und es zurückzahlen muss. Andererseits kann ein Kredit auch als finanzielles Instrument betrachtet werden, das es einem ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen. Letztendlich hängt es davon ab, wie man mit dem geliehenen Geld umgeht und ob man in der Lage ist, es zurückzuzahlen. **
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
-
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.