Domain fünfkampf.de kaufen?
Wir ziehen mit dem Projekt
fünfkampf.de um.
Sind Sie am Kauf der Domain
fünfkampf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fünfkampf.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Thor Fitness Black Wettkampf Kettlebell 32kgDie Thor Fitness Black Wettkampf-Kettlebell 32 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.179,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 16kgDie Thor Fitness Black Wettkampf-Kettlebell 10 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.79,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 22kgDie Thor Fitness Black Wettkampf-Kettlebell 22 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.99,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Strietzel, Martin: Der gesunde Athlet - Training mit dem eigenen KörpergewichtDer gesunde Athlet - Training mit dem eigenen Körpergewicht , INHALT Vorwort ........................................................... 10 Ziele und Sprachform ...................................................................................................................... 11 Haftungsausschlüsse und Zusatzinformationen ............................................. 14 Umgang mit dem Handbuch ....................................................................................................................................... 15 Fragen an deine Gesundheit ................................................................ 18 1 Gesundheit und Fitness sind Resultat, nicht Voraussetzung ........................................................... 22 1.1 Der menschliche Körper - 100 Jahre alt, vital, neugierig, diszipliniert, beschwerdefrei und leistungsfähig. Hypothese: "Wir behaupten, dass es möglich ist." ............................................................. 24 1.1.1 Das Gesundheitsmodell ........................................................... 25 1.2 Weder fit noch gesund: Trends und Entwicklungen ................................................................... 35 1.3 Was muss sich ändern? ............................................................................................................. 44 1.3.1 Der Umgang mit den eigenen Ressourcen ........................................................... 47 1.3.2 Eine Frage der Erziehung ........................................................... 54 1.3.3 Zu späte Prävention nennen wir Rehabilitation ........................................................... 63 1.3.4 Bewegungsstandard statt Standardbewegung ........................................................... 69 1.3.5 Welche Fragen müssen wir uns stellen? ...........................................................78 2 Bewegung: Ein Garant für Gesundheit und Fitness? ........................................................... 92 2.1 Bewegungskompetenz, der Maßstab für "wie gut und wie lange . . . " ............................................................. 94 2.1.1 Das Bewegungskompetenzprofil im Überblick ........................................................... 94 2.1.1.1 Die äußere Ringstruktur ........................................................... 97 2.1.1.2 Die strukturelle Matrix ........................................................... 99 2.1.1.3 Die funktionelle Matrix ........................................................... 108 2.1.1.4 Die Atmung ........................................................... 109 2.2 Der Bewegungsapparat im Fokus ........................................................ 110 2.2.1 Anatomische und biomechanische Grundlagen im Überblick ...........................................................110 2.2.1.1 Richtungen am Körper ........................................................... 112 2.2.1.2 Gelenkbewegungen und Bewegungsamplituden ........................................................... 116 2.2.2 Schützen. Korrigieren. Entwickeln. - Es liegt in deinen Händen ........................................................... 132 2.2.2.1 Trainingsparameter und Belastungsreize . . . ........................................................... 147 3 Bewegung: Ein Garant für Gesundheit und Fitness! ........................................................... 166 3.1 Der Weg zum Get Up .............................................................. 168 3.1.1 Der Get Up: Sechs essenzielle Bewegungsmuster ........................................................... 172 3.1.2 Das Bewegungsintegrationsmodell ........................................................... 176 3.1.3 Bewegungskompetenz: Ermittle deinen IST-Zustand ........................................................... 182 3.1.3.1 Testprozedere ........................................................... 184 - Testvoraussetzungen ........................................................... 184 - Testdurchführung ........................................................... 185 - Testbewertung ........................................................... 188 - Interpretation ........................................................... 189 3.1.3.2 Das Sechs-Phasen-Screening ........................................................... 192 - Testphase 1: Liegen ........................................................... 192 - Testphase 2: Halbstütz ........................................................... 204 - Testphase 3: Vollstütz ........................................................... 216 - Testphase 4: Transfer ........................................................... 230 - Testphase 5: Einbeinkniestand ........................................................... 240 - Testphase 6: Stand ........................................................... 250 3.1.4 Korrektur: Erreiche deinen SOLL-Zustand ........................................................... 262 3.1.4.1 Trainingsprozedere: Korrektur ........................................................... 265 - Sicherheitstests ........................................................... 266 - Korrekturstrategien: A-G ........................................................... 270 3.1.4.2 Trainingsprinzipien und Trainingsparameter ........................................................... 280 - Grundprinzipien zur Trainingsdurchführung ........................................................... 280 - Trainingsparameter ........................................................... 282 - Training bei Dysbalancen und Asymmetrien ........................................................... 290 - Häufig gestellte Fragen ........................................................... 294 3.1.4.3 Korrekturübungen der sechs Phasen ........................................................... 296 - Sicherheitstests ........................................................... 297 - Korrekturphase 1 ........................................................... 318 - Korrekturphase 2 ........................................................... 330 - Korrekturphase 3 ........................................................... 342 - Korrekturphase 4 ........................................................... 354 - Korrekturphase 5 ........................................................... 366 - Korrekturphase 6 ........................................................... 378 3.1.4.4 Soll-Ist-Vergleich: Nachtest ........................................................... 390 3.2 Der Get Up mit eigenem Körpergewicht ................................................................................................... 394 3.2.1 Die Anatomie des Get Ups ........................................................... 394 3.2.1.1 Trainingsprozedere und Trainingsaufbau ........................................................... 405 - Trainingsparameter ........................................................... 409 - Training bei Dysbalancen und Asymmetrien ........................................................... 410 - Häufig gestellte Fragen ........................................................... 412 3.2.1.2 Das Get-Up-Training ........................................................... 414 - Trainingsphase 1: Rückenlage zu Bruststemme ...........................................................414 - Trainingsphase 2: Halbstütz zu Vollstütz ........................................................... 418 - Trainingsphase 3: Hohe Drei-Punkt-Brücke ........................................................... 422 - Trainingsphase 4: Zwei-Punkt-Stütz zu Drei-Punkt-Stütz ...........................................................428 - Trainingsphase 5: Aktive Aufrichtung in den Einbeinkniestand ........................................................... 432 - Trainingsphase 6: Stand ........................................................... 436 3.3 Ein Leben ohne Get Up ist möglich, aber ................................................................................. 441 3.3.1 Rückblick auf die Hypothese ...........................................................442 3.3.2 Vorausschau auf Band 2 ........................................................... 445 3.3.3 Fragen an deine Gesundheit: Der Vorher-nachher-Vergleich ........................................................... 445 , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202211, Produktform: Kartoniert, Autoren: Strietzel, Martin~Lühmann, Jörn~Güttich, Carsten, Seitenzahl/Blattzahl: 470, Abbildungen: 143 Abbildungen, 42 Tabellen, in Farbe, Keyword: bodyweight fitnessgesundheit; fitness; leistungsfähigkeit; biomechanik; bewegungsanalyse; sport; training; selbstanalyse; bewegungsmuster, Fachschema: Sport / Training~Training (körperlich), Thema: Orientieren, Warengruppe: TB/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 238, Breite: 168, Höhe: 32, Gewicht: 1109, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Ähnliches Produkt: 9783840376597 9783840377556 9783840376269 9783840376429 9783840378331, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 128065439,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **


Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Loop-Bänder-Set Mini Athlet Fitness / Krafttraining Unisex**Flexvit Loop-Bänder-Set Mini: kompaktes Trainingsband für jede Anwendung** Das Flexvit Loop-Bänder-Set Mini bietet als kleines, leichtes und handliches Fitnessband effektive Trainingsmöglichkeiten selbst auf engstem Raum. Es eignet sich hervorragend zur Aktivierung, Stabilisierung und Kräftigung aller Körperregionen – sowohl drinnen als auch draußen. In Einzel- und Gruppentrainings sowie in der Physiotherapie wird das Band von Trainer:innen und Sportler:innen unterschiedlichster Leistungsniveaus eingesetzt. Darüber hinaus hilft es bei technischen Korrekturen komplexer Bewegungsabläufe, beispielsweise durch gezielten Widerstand bei Kniebeugen. Zusätzliche Inspiration liefert die Flexvit App, die über 400 funktionelle Übungen bereit hält. Individuelle Workouts und abwechslungsreiche Trainingspläne aus der Community sorgen außerdem regelmäßig für frische Motivation und neue Trainingsimpulse. **Dehnung:** Leicht-stark: Dehnung bei 170 % Extra stark-ultrastark: Dehnung bei 160 % **Set-Bestandteile Basic:** 1 Elastikband leicht (Gelb) 1 Elastikband mittel (Rot) 1 Elastikband extra stark (Blau) **Set-Bestandteile Athlet:** 1 Elastikband moderat (Orange) 1 Elastikband stark (Grün) 1 Elastikband ultrastark (Schwarz) **Set-Bestandteile Penthalon:** 1 Elastikband leicht (Gelb) 1 Elastikband mittel (Rot) 1 Elastikband extra stark (Blau) 1 Elastikband moderat (Orange) 1 Elastikband stark (Grün) 1 Elastikband ultrastark (Schwarz) Länge: 32 cm Breite: 5,8 cm Material: Polyester/Naturlatex47,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
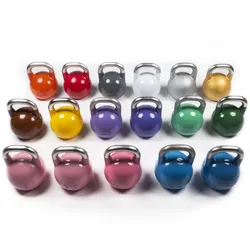
Thor Fitness Bunte Wettkampf Kettlebell 22kgDie Thor Fitness Bunte Wettkampf-Kettlebell 8 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.Die Farbverteilung ist wie folgt:- 8kg: Rosa- 10kg: Hellblau- 12kg: Blau- 14kg: Braun- 16kg: Gelb- 18kg: Hellviolett- 20kg: Lila- 22kg: Hellgrün- 24 kg: Grün- 28 kg: Orange- 32kg: Rot- 36 kg: Grau- 40kg: Weiß- 44 kg: Silber- 48Hinweis: Der Preis gilt für eine Kettlebell.99,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 32kgDie Thor Fitness Black Wettkampf-Kettlebell 32 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.179,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 16kgDie Thor Fitness Black Wettkampf-Kettlebell 10 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.79,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Thor Fitness Black Wettkampf Kettlebell 22kgDie Thor Fitness Black Wettkampf-Kettlebell 22 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.99,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Strietzel, Martin: Der gesunde Athlet - Training mit dem eigenen KörpergewichtDer gesunde Athlet - Training mit dem eigenen Körpergewicht , INHALT Vorwort ........................................................... 10 Ziele und Sprachform ...................................................................................................................... 11 Haftungsausschlüsse und Zusatzinformationen ............................................. 14 Umgang mit dem Handbuch ....................................................................................................................................... 15 Fragen an deine Gesundheit ................................................................ 18 1 Gesundheit und Fitness sind Resultat, nicht Voraussetzung ........................................................... 22 1.1 Der menschliche Körper - 100 Jahre alt, vital, neugierig, diszipliniert, beschwerdefrei und leistungsfähig. Hypothese: "Wir behaupten, dass es möglich ist." ............................................................. 24 1.1.1 Das Gesundheitsmodell ........................................................... 25 1.2 Weder fit noch gesund: Trends und Entwicklungen ................................................................... 35 1.3 Was muss sich ändern? ............................................................................................................. 44 1.3.1 Der Umgang mit den eigenen Ressourcen ........................................................... 47 1.3.2 Eine Frage der Erziehung ........................................................... 54 1.3.3 Zu späte Prävention nennen wir Rehabilitation ........................................................... 63 1.3.4 Bewegungsstandard statt Standardbewegung ........................................................... 69 1.3.5 Welche Fragen müssen wir uns stellen? ...........................................................78 2 Bewegung: Ein Garant für Gesundheit und Fitness? ........................................................... 92 2.1 Bewegungskompetenz, der Maßstab für "wie gut und wie lange . . . " ............................................................. 94 2.1.1 Das Bewegungskompetenzprofil im Überblick ........................................................... 94 2.1.1.1 Die äußere Ringstruktur ........................................................... 97 2.1.1.2 Die strukturelle Matrix ........................................................... 99 2.1.1.3 Die funktionelle Matrix ........................................................... 108 2.1.1.4 Die Atmung ........................................................... 109 2.2 Der Bewegungsapparat im Fokus ........................................................ 110 2.2.1 Anatomische und biomechanische Grundlagen im Überblick ...........................................................110 2.2.1.1 Richtungen am Körper ........................................................... 112 2.2.1.2 Gelenkbewegungen und Bewegungsamplituden ........................................................... 116 2.2.2 Schützen. Korrigieren. Entwickeln. - Es liegt in deinen Händen ........................................................... 132 2.2.2.1 Trainingsparameter und Belastungsreize . . . ........................................................... 147 3 Bewegung: Ein Garant für Gesundheit und Fitness! ........................................................... 166 3.1 Der Weg zum Get Up .............................................................. 168 3.1.1 Der Get Up: Sechs essenzielle Bewegungsmuster ........................................................... 172 3.1.2 Das Bewegungsintegrationsmodell ........................................................... 176 3.1.3 Bewegungskompetenz: Ermittle deinen IST-Zustand ........................................................... 182 3.1.3.1 Testprozedere ........................................................... 184 - Testvoraussetzungen ........................................................... 184 - Testdurchführung ........................................................... 185 - Testbewertung ........................................................... 188 - Interpretation ........................................................... 189 3.1.3.2 Das Sechs-Phasen-Screening ........................................................... 192 - Testphase 1: Liegen ........................................................... 192 - Testphase 2: Halbstütz ........................................................... 204 - Testphase 3: Vollstütz ........................................................... 216 - Testphase 4: Transfer ........................................................... 230 - Testphase 5: Einbeinkniestand ........................................................... 240 - Testphase 6: Stand ........................................................... 250 3.1.4 Korrektur: Erreiche deinen SOLL-Zustand ........................................................... 262 3.1.4.1 Trainingsprozedere: Korrektur ........................................................... 265 - Sicherheitstests ........................................................... 266 - Korrekturstrategien: A-G ........................................................... 270 3.1.4.2 Trainingsprinzipien und Trainingsparameter ........................................................... 280 - Grundprinzipien zur Trainingsdurchführung ........................................................... 280 - Trainingsparameter ........................................................... 282 - Training bei Dysbalancen und Asymmetrien ........................................................... 290 - Häufig gestellte Fragen ........................................................... 294 3.1.4.3 Korrekturübungen der sechs Phasen ........................................................... 296 - Sicherheitstests ........................................................... 297 - Korrekturphase 1 ........................................................... 318 - Korrekturphase 2 ........................................................... 330 - Korrekturphase 3 ........................................................... 342 - Korrekturphase 4 ........................................................... 354 - Korrekturphase 5 ........................................................... 366 - Korrekturphase 6 ........................................................... 378 3.1.4.4 Soll-Ist-Vergleich: Nachtest ........................................................... 390 3.2 Der Get Up mit eigenem Körpergewicht ................................................................................................... 394 3.2.1 Die Anatomie des Get Ups ........................................................... 394 3.2.1.1 Trainingsprozedere und Trainingsaufbau ........................................................... 405 - Trainingsparameter ........................................................... 409 - Training bei Dysbalancen und Asymmetrien ........................................................... 410 - Häufig gestellte Fragen ........................................................... 412 3.2.1.2 Das Get-Up-Training ........................................................... 414 - Trainingsphase 1: Rückenlage zu Bruststemme ...........................................................414 - Trainingsphase 2: Halbstütz zu Vollstütz ........................................................... 418 - Trainingsphase 3: Hohe Drei-Punkt-Brücke ........................................................... 422 - Trainingsphase 4: Zwei-Punkt-Stütz zu Drei-Punkt-Stütz ...........................................................428 - Trainingsphase 5: Aktive Aufrichtung in den Einbeinkniestand ........................................................... 432 - Trainingsphase 6: Stand ........................................................... 436 3.3 Ein Leben ohne Get Up ist möglich, aber ................................................................................. 441 3.3.1 Rückblick auf die Hypothese ...........................................................442 3.3.2 Vorausschau auf Band 2 ........................................................... 445 3.3.3 Fragen an deine Gesundheit: Der Vorher-nachher-Vergleich ........................................................... 445 , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202211, Produktform: Kartoniert, Autoren: Strietzel, Martin~Lühmann, Jörn~Güttich, Carsten, Seitenzahl/Blattzahl: 470, Abbildungen: 143 Abbildungen, 42 Tabellen, in Farbe, Keyword: bodyweight fitnessgesundheit; fitness; leistungsfähigkeit; biomechanik; bewegungsanalyse; sport; training; selbstanalyse; bewegungsmuster, Fachschema: Sport / Training~Training (körperlich), Thema: Orientieren, Warengruppe: TB/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 238, Breite: 168, Höhe: 32, Gewicht: 1109, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Ähnliches Produkt: 9783840376597 9783840377556 9783840376269 9783840376429 9783840378331, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 128065439,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regli, Peter: (Fitness)Training einfach erklärt(Fitness)Training einfach erklärt , kurz, klar, präzise , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20201117, Produktform: Kartoniert, Autoren: Regli, Peter, Seitenzahl/Blattzahl: 327, Keyword: RATGEBER; SONSTIGES; ALLERLEI; R; Peter Regli, Fachschema: Bodyshaping~Bodywatching~Fitness~Trimmen (fit machen)~Sport / Training~Training (körperlich), Fachkategorie: Belletristik: allgemein und literarisch, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Fitness und Workout, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: novum premium, Verlag: novum premium, Verlag: novum premium, Länge: 220, Breite: 136, Höhe: 22, Gewicht: 448, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Bunte Wettkampf Kettlebell 20kgDie Thor Fitness Bunte Wettkampf-Kettlebell 8 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.Die Farbverteilung ist wie folgt:- 8kg: Rosa- 10kg: Hellblau- 12kg: Blau- 14kg: Braun- 16kg: Gelb- 18kg: Hellviolett- 20kg: Lila- 22kg: Hellgrün- 24 kg: Grün- 28 kg: Orange- 32kg: Rot- 36 kg: Grau- 40kg: Weiß- 44 kg: Silber- 48Hinweis: Der Preis gilt für eine Kettlebell.89,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.