Domain fünfkampf.de kaufen?
Wir ziehen mit dem Projekt
fünfkampf.de um.
Sind Sie am Kauf der Domain
fünfkampf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fünfkampf.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **


Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
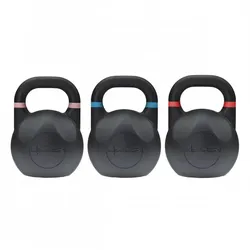
Thor Fitness Black Wettkampf Kettlebell 12kgDie Thor Fitness Black Wettkampf-Kettlebell 12 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.69,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 14kgDie Thor Fitness Black Wettkampf-Kettlebell 14 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.89,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 20kgDie Thor Fitness Black Wettkampf-Kettlebell 20 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.129,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
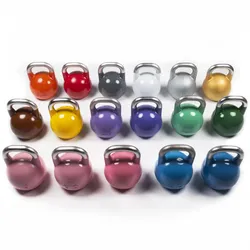
Thor Fitness Bunte Wettkampf Kettlebell 10kgDie Thor Fitness Bunte Wettkampf-Kettlebell 8 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.Die Farbverteilung ist wie folgt:- 8kg: Rosa- 10kg: Hellblau- 12kg: Blau- 14kg: Braun- 16kg: Gelb- 18kg: Hellviolett- 20kg: Lila- 22kg: Hellgrün- 24 kg: Grün- 28 kg: Orange- 32kg: Rot- 36 kg: Grau- 40kg: Weiß- 44 kg: Silber- 48Hinweis: Der Preis gilt für eine Kettlebell.59,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter


-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **

Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Loop-Bänder-Set Mini Athlet Fitness / Krafttraining Unisex**Flexvit Loop-Bänder-Set Mini: kompaktes Trainingsband für jede Anwendung** Das Flexvit Loop-Bänder-Set Mini bietet als kleines, leichtes und handliches Fitnessband effektive Trainingsmöglichkeiten selbst auf engstem Raum. Es eignet sich hervorragend zur Aktivierung, Stabilisierung und Kräftigung aller Körperregionen – sowohl drinnen als auch draußen. In Einzel- und Gruppentrainings sowie in der Physiotherapie wird das Band von Trainer:innen und Sportler:innen unterschiedlichster Leistungsniveaus eingesetzt. Darüber hinaus hilft es bei technischen Korrekturen komplexer Bewegungsabläufe, beispielsweise durch gezielten Widerstand bei Kniebeugen. Zusätzliche Inspiration liefert die Flexvit App, die über 400 funktionelle Übungen bereit hält. Individuelle Workouts und abwechslungsreiche Trainingspläne aus der Community sorgen außerdem regelmäßig für frische Motivation und neue Trainingsimpulse. **Dehnung:** Leicht-stark: Dehnung bei 170 % Extra stark-ultrastark: Dehnung bei 160 % **Set-Bestandteile Basic:** 1 Elastikband leicht (Gelb) 1 Elastikband mittel (Rot) 1 Elastikband extra stark (Blau) **Set-Bestandteile Athlet:** 1 Elastikband moderat (Orange) 1 Elastikband stark (Grün) 1 Elastikband ultrastark (Schwarz) **Set-Bestandteile Penthalon:** 1 Elastikband leicht (Gelb) 1 Elastikband mittel (Rot) 1 Elastikband extra stark (Blau) 1 Elastikband moderat (Orange) 1 Elastikband stark (Grün) 1 Elastikband ultrastark (Schwarz) Länge: 32 cm Breite: 5,8 cm Material: Polyester/Naturlatex47,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 12kgDie Thor Fitness Black Wettkampf-Kettlebell 12 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.69,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 14kgDie Thor Fitness Black Wettkampf-Kettlebell 14 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.89,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Thor Fitness Black Wettkampf Kettlebell 20kgDie Thor Fitness Black Wettkampf-Kettlebell 20 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.129,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Bunte Wettkampf Kettlebell 10kgDie Thor Fitness Bunte Wettkampf-Kettlebell 8 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.Die Farbverteilung ist wie folgt:- 8kg: Rosa- 10kg: Hellblau- 12kg: Blau- 14kg: Braun- 16kg: Gelb- 18kg: Hellviolett- 20kg: Lila- 22kg: Hellgrün- 24 kg: Grün- 28 kg: Orange- 32kg: Rot- 36 kg: Grau- 40kg: Weiß- 44 kg: Silber- 48Hinweis: Der Preis gilt für eine Kettlebell.59,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Thor Fitness Black Wettkampf Kettlebell 28kgDie Thor Fitness Black Wettkampf-Kettlebell 28 kg wird in hervorragender Qualität nach den Standards für Wettkampf-Kettlebells gefertigt. Dadurch haben alle Thor Wettkampf-Kettlebells, unabhängig vom Gewicht, die gleiche Größe. Die Farbe der Griffe sowie die Beschriftung an der Seite zeigen deutlich das jeweilige Gewicht der Kettlebell an.129,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Strietzel, Martin: Der gesunde Athlet - Training mit dem eigenen KörpergewichtDer gesunde Athlet - Training mit dem eigenen Körpergewicht , INHALT Vorwort ........................................................... 10 Ziele und Sprachform ...................................................................................................................... 11 Haftungsausschlüsse und Zusatzinformationen ............................................. 14 Umgang mit dem Handbuch ....................................................................................................................................... 15 Fragen an deine Gesundheit ................................................................ 18 1 Gesundheit und Fitness sind Resultat, nicht Voraussetzung ........................................................... 22 1.1 Der menschliche Körper - 100 Jahre alt, vital, neugierig, diszipliniert, beschwerdefrei und leistungsfähig. Hypothese: "Wir behaupten, dass es möglich ist." ............................................................. 24 1.1.1 Das Gesundheitsmodell ........................................................... 25 1.2 Weder fit noch gesund: Trends und Entwicklungen ................................................................... 35 1.3 Was muss sich ändern? ............................................................................................................. 44 1.3.1 Der Umgang mit den eigenen Ressourcen ........................................................... 47 1.3.2 Eine Frage der Erziehung ........................................................... 54 1.3.3 Zu späte Prävention nennen wir Rehabilitation ........................................................... 63 1.3.4 Bewegungsstandard statt Standardbewegung ........................................................... 69 1.3.5 Welche Fragen müssen wir uns stellen? ...........................................................78 2 Bewegung: Ein Garant für Gesundheit und Fitness? ........................................................... 92 2.1 Bewegungskompetenz, der Maßstab für "wie gut und wie lange . . . " ............................................................. 94 2.1.1 Das Bewegungskompetenzprofil im Überblick ........................................................... 94 2.1.1.1 Die äußere Ringstruktur ........................................................... 97 2.1.1.2 Die strukturelle Matrix ........................................................... 99 2.1.1.3 Die funktionelle Matrix ........................................................... 108 2.1.1.4 Die Atmung ........................................................... 109 2.2 Der Bewegungsapparat im Fokus ........................................................ 110 2.2.1 Anatomische und biomechanische Grundlagen im Überblick ...........................................................110 2.2.1.1 Richtungen am Körper ........................................................... 112 2.2.1.2 Gelenkbewegungen und Bewegungsamplituden ........................................................... 116 2.2.2 Schützen. Korrigieren. Entwickeln. - Es liegt in deinen Händen ........................................................... 132 2.2.2.1 Trainingsparameter und Belastungsreize . . . ........................................................... 147 3 Bewegung: Ein Garant für Gesundheit und Fitness! ........................................................... 166 3.1 Der Weg zum Get Up .............................................................. 168 3.1.1 Der Get Up: Sechs essenzielle Bewegungsmuster ........................................................... 172 3.1.2 Das Bewegungsintegrationsmodell ........................................................... 176 3.1.3 Bewegungskompetenz: Ermittle deinen IST-Zustand ........................................................... 182 3.1.3.1 Testprozedere ........................................................... 184 - Testvoraussetzungen ........................................................... 184 - Testdurchführung ........................................................... 185 - Testbewertung ........................................................... 188 - Interpretation ........................................................... 189 3.1.3.2 Das Sechs-Phasen-Screening ........................................................... 192 - Testphase 1: Liegen ........................................................... 192 - Testphase 2: Halbstütz ........................................................... 204 - Testphase 3: Vollstütz ........................................................... 216 - Testphase 4: Transfer ........................................................... 230 - Testphase 5: Einbeinkniestand ........................................................... 240 - Testphase 6: Stand ........................................................... 250 3.1.4 Korrektur: Erreiche deinen SOLL-Zustand ........................................................... 262 3.1.4.1 Trainingsprozedere: Korrektur ........................................................... 265 - Sicherheitstests ........................................................... 266 - Korrekturstrategien: A-G ........................................................... 270 3.1.4.2 Trainingsprinzipien und Trainingsparameter ........................................................... 280 - Grundprinzipien zur Trainingsdurchführung ........................................................... 280 - Trainingsparameter ........................................................... 282 - Training bei Dysbalancen und Asymmetrien ........................................................... 290 - Häufig gestellte Fragen ........................................................... 294 3.1.4.3 Korrekturübungen der sechs Phasen ........................................................... 296 - Sicherheitstests ........................................................... 297 - Korrekturphase 1 ........................................................... 318 - Korrekturphase 2 ........................................................... 330 - Korrekturphase 3 ........................................................... 342 - Korrekturphase 4 ........................................................... 354 - Korrekturphase 5 ........................................................... 366 - Korrekturphase 6 ........................................................... 378 3.1.4.4 Soll-Ist-Vergleich: Nachtest ........................................................... 390 3.2 Der Get Up mit eigenem Körpergewicht ................................................................................................... 394 3.2.1 Die Anatomie des Get Ups ........................................................... 394 3.2.1.1 Trainingsprozedere und Trainingsaufbau ........................................................... 405 - Trainingsparameter ........................................................... 409 - Training bei Dysbalancen und Asymmetrien ........................................................... 410 - Häufig gestellte Fragen ........................................................... 412 3.2.1.2 Das Get-Up-Training ........................................................... 414 - Trainingsphase 1: Rückenlage zu Bruststemme ...........................................................414 - Trainingsphase 2: Halbstütz zu Vollstütz ........................................................... 418 - Trainingsphase 3: Hohe Drei-Punkt-Brücke ........................................................... 422 - Trainingsphase 4: Zwei-Punkt-Stütz zu Drei-Punkt-Stütz ...........................................................428 - Trainingsphase 5: Aktive Aufrichtung in den Einbeinkniestand ........................................................... 432 - Trainingsphase 6: Stand ........................................................... 436 3.3 Ein Leben ohne Get Up ist möglich, aber ................................................................................. 441 3.3.1 Rückblick auf die Hypothese ...........................................................442 3.3.2 Vorausschau auf Band 2 ........................................................... 445 3.3.3 Fragen an deine Gesundheit: Der Vorher-nachher-Vergleich ........................................................... 445 , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202211, Produktform: Kartoniert, Autoren: Strietzel, Martin~Lühmann, Jörn~Güttich, Carsten, Seitenzahl/Blattzahl: 470, Abbildungen: 143 Abbildungen, 42 Tabellen, in Farbe, Keyword: bodyweight fitnessgesundheit; fitness; leistungsfähigkeit; biomechanik; bewegungsanalyse; sport; training; selbstanalyse; bewegungsmuster, Fachschema: Sport / Training~Training (körperlich), Thema: Orientieren, Warengruppe: TB/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 238, Breite: 168, Höhe: 32, Gewicht: 1109, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Ähnliches Produkt: 9783840376597 9783840377556 9783840376269 9783840376429 9783840378331, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 128065439,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.